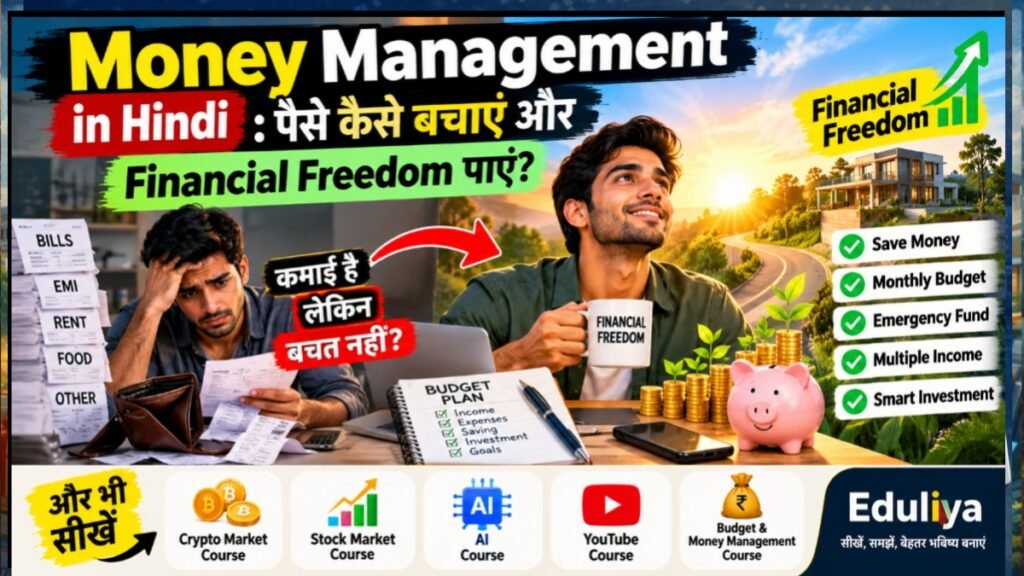
परिचय: पैसा कमाना ही नहीं, उसे संभालना भी सीखिए
एक Income आपको जिंदगी चलाने में मदद करती है, लेकिन सही Saving Habits और Financial Planning आपको मुश्किल समय के लिए तैयार करती हैं।
क्या आपने कभी सोचा है कि कुछ लोग सीमित कमाई में भी बचत कर लेते हैं, अपने परिवार की जरूरतें पूरी करते हैं और भविष्य के लिए पैसा जमा करते हैं, जबकि कुछ लोग अच्छी कमाई होने के बावजूद हर महीने पैसों की कमी से परेशान रहते हैं?
इसका जवाब केवल Income में नहीं, बल्कि Money Management in Hindi यानी पैसों को सही तरीके से संभालने की कला में छिपा है।
पैसा कमाना आपकी मेहनत और काबिलियत का परिणाम हो सकता है, लेकिन उस पैसे का सही इस्तेमाल करना, गैरजरूरी खर्चों को पहचानना और भविष्य के लिए बचत करना आपकी आर्थिक आदतों पर निर्भर करता है।
मान लीजिए, कोई व्यक्ति हर महीने ₹30,000 कमाता है। अगर वह अपनी कमाई का हिसाब नहीं रखता, तो महीने के अंत में उसे पता ही नहीं चलेगा कि पैसा कहां खर्च हो गया। दूसरी तरफ, यदि वह अपनी जरूरतों को प्राथमिकता देता है और नियमित बचत करता है, तो वह धीरे-धीरे अपनी आर्थिक स्थिति मजबूत कर सकता है।
याद रखिए, ज्यादा कमाई करना महत्वपूर्ण है, लेकिन अपनी कमाई को सही दिशा देना भी उतना ही जरूरी है।
इस लेख में हम आसान हिंदी में समझेंगे कि Money Management क्या है, How to Save Money, Monthly Budget कैसे बनाएं, Emergency Fund क्यों जरूरी है और Financial Freedom की दिशा में कैसे आगे बढ़ें।
यदि आप Personal Finance की व्यवस्थित जानकारी सीखना चाहते हैं, तो Eduliya का Budget & Money Management Course भी देख सकते हैं।
1. Money Management क्या है?
Money Management का अर्थ है अपनी Income, Expenses, Saving, Debt और Investment को इस तरह व्यवस्थित करना कि वर्तमान की जरूरतें पूरी हों और भविष्य के आर्थिक लक्ष्यों के लिए भी तैयारी हो सके।
आसान भाषा में, आपको पांच बातों की जानकारी होनी चाहिए:
- आपकी कुल कमाई कितनी है?
- हर महीने कितना पैसा खर्च होता है?
- कितना पैसा बचता है?
- आपके ऊपर कितना कर्ज है?
- भविष्य के लिए कितनी रकम की जरूरत होगी?
इन सवालों के जवाब आपकी Financial Planning की शुरुआत हैं।
उदाहरण के लिए, यदि आपकी मासिक आय ₹25,000 है और आप ₹23,000 खर्च कर देते हैं, तो आपके पास केवल ₹2,000 बचते हैं। यदि आप अपने खर्चों की समीक्षा करके ₹1,000 का अनावश्यक खर्च कम कर पाते हैं, तो आपकी संभावित मासिक बचत ₹3,000 हो सकती है।
हालांकि, हर व्यक्ति की परिस्थितियां अलग होती हैं। इसलिए किसी दूसरे व्यक्ति का बजट देखकर अपनी आर्थिक योजना बनाने के बजाय अपनी वास्तविक जरूरतों के अनुसार योजना बनाएं।
Money Management के मुख्य हिस्से हैं:
- Income Management
- Expense Tracking
- Monthly Budget Planning
- Saving Habits
- Emergency Fund
- Debt Management
- Investment Education
- Financial Goal Planning
इन सभी का उद्देश्य केवल बैंक बैलेंस बढ़ाना नहीं, बल्कि पैसों से जुड़े फैसलों को अधिक व्यवस्थित बनाना है।
2. लोग पैसा कमाकर भी बचा क्यों नहीं पाते?
अक्सर समस्या केवल कम कमाई नहीं होती। खर्च करने की आदतें और आर्थिक योजना का अभाव भी इसका कारण बन सकते हैं।
Lifestyle Inflation: कमाई बढ़ते ही खर्च बढ़ जाना
जब आपकी कमाई बढ़ती है, तो कई बार आपके खर्च भी बढ़ने लगते हैं। पहले जो मोबाइल पर्याप्त था, अब उससे महंगा मॉडल चाहिए। फिर नई गाड़ी, महंगे कपड़े और दूसरी सुविधाएं भी जरूरी लगने लगती हैं।
इसे Lifestyle Inflation कहा जाता है।
सुविधाओं का आनंद लेना गलत नहीं है, लेकिन अगर हर बढ़ी हुई कमाई खर्च में बदल जाए, तो भविष्य के लिए बचत करना कठिन हो सकता है।
Impulse Buying: बिना सोचे-समझे खरीदारी
ऑनलाइन सेल, डिस्काउंट और विज्ञापनों के कारण लोग कभी-कभी ऐसी चीजें भी खरीद लेते हैं जिनकी उन्हें वास्तव में जरूरत नहीं होती।
किसी उत्पाद पर 50% Discount मिलना तभी फायदेमंद है, जब वह उत्पाद आपके काम का हो और उसका खर्च आपके बजट में हो।
खर्चों का हिसाब नहीं रखना
चाय, स्नैक्स, ऑनलाइन सब्सक्रिप्शन, डिलीवरी चार्ज और छोटी-छोटी खरीदारी मामूली लग सकती हैं। लेकिन पूरे महीने में इनका कुल खर्च काफी बढ़ सकता है।
इसलिए अपने खर्चों का रिकॉर्ड रखना जरूरी है।
Eduliya पर इस विषय को विस्तार से समझने के लिए पढ़ें: खर्च कम करने के Practical तरीके।
महीने के अंत में बचत करने की सोच
अगर आप पहले सभी खर्च करते हैं और उसके बाद बचा हुआ पैसा जमा करने की सोचते हैं, तो हो सकता है कि महीने के अंत में कुछ भी न बचे।
इसके बजाय Pay Yourself First का सिद्धांत अपनाएं। यानी कमाई मिलते ही अपनी क्षमता के अनुसार कुछ रकम बचत के लिए अलग रखें।
3. How to Save Money: पैसे बचाने के 7 आसान तरीके
पैसे बचाने के लिए अपनी हर खुशी छोड़ना जरूरी नहीं है। उद्देश्य यह है कि आप गैरजरूरी खर्च कम करें और अपनी कमाई का बेहतर इस्तेमाल करें।
तरीका 1: अपनी Income और Expenses लिखें
हर महीने अपनी कमाई और खर्चों को अलग-अलग लिखें।
घर का किराया, राशन, बिजली का बिल, बच्चों की पढ़ाई, यात्रा, EMI और दूसरे खर्चों को दर्ज करें।
आप मोबाइल की Notes App, डायरी या Spreadsheet का इस्तेमाल कर सकते हैं।
तरीका 2: बचत का स्पष्ट लक्ष्य बनाएं
Saving Goal होने से आपको पता चलता है कि कितना पैसा, किस उद्देश्य से और कितने समय में जमा करना है।
उदाहरण के लिए, यदि आप 12 महीनों में ₹24,000 बचाना चाहते हैं, तो आपको हर महीने ₹2,000 जमा करने होंगे।
यदि यह रकम अभी संभव नहीं है, तो कम राशि से शुरुआत करें।
अपना लक्ष्य तय करने के लिए Eduliya का लेख पढ़ें: Saving Goal कैसे तय करें?।
तरीका 3: जरूरत और इच्छा में अंतर समझें
घर का जरूरी राशन एक आवश्यकता है, जबकि केवल नया मॉडल आने के कारण मोबाइल बदलना एक इच्छा हो सकती है।
हर इच्छा गलत नहीं होती। लेकिन आवश्यक खर्चों, बचत और वित्तीय जिम्मेदारियों को प्राथमिकता देना जरूरी है।
तरीका 4: गैरजरूरी सब्सक्रिप्शन बंद करें
अपने मोबाइल, मनोरंजन और दूसरी डिजिटल सेवाओं के नियमित भुगतानों की समीक्षा करें।
जो सेवाएं इस्तेमाल नहीं करते, उन्हें बंद करने या सस्ता विकल्प चुनने पर विचार करें।
तरीका 5: कर्ज और EMI को समझें
Credit Card Debt और अधिक ब्याज वाले Personal Loan आपकी कमाई का बड़ा हिस्सा खर्च कर सकते हैं।
कर्ज की ब्याज दर, बकाया राशि और भुगतान की शर्तें समझें। जरूरी भुगतान समय पर करें और महंगे कर्ज को कम करने की व्यावहारिक योजना बनाएं।
तरीका 6: अतिरिक्त कमाई को पूरी तरह खर्च न करें
Bonus, Freelancing Income या व्यवसाय से अतिरिक्त कमाई मिलने पर उसे अपनी योजना के अनुसार बांटें।
कुछ रकम बचत के लिए, कुछ कर्ज चुकाने के लिए और जरूरत के अनुसार कुछ रकम व्यक्तिगत खर्चों के लिए रख सकते हैं।
तरीका 7: Saving को आदत बनाएं
बचत केवल उसी महीने न करें जब कमाई ज्यादा हो। अपनी वास्तविक आर्थिक क्षमता के अनुसार नियमित लक्ष्य बनाएं।
कमाई कम होने या जरूरी खर्च बढ़ने पर लक्ष्य बदलना भी ठीक है। महत्वपूर्ण बात यह है कि आप अपनी आर्थिक स्थिति को समझकर फैसले लें।
4. Monthly Budget कैसे बनाएं?
Monthly Budget एक ऐसी योजना है जो बताती है कि आपकी कमाई का पैसा किन जरूरतों पर खर्च होगा और कितना पैसा बचत के लिए अलग रखा जाएगा।
बजट का उद्देश्य आपको परेशान करना नहीं, बल्कि पैसों पर बेहतर नियंत्रण देना है।
एक लोकप्रिय तरीका 50/30/20 Budget Rule है। इसमें आय का लगभग 50% जरूरी खर्चों, 30% इच्छाओं और 20% बचत तथा वित्तीय लक्ष्यों के लिए रखा जाता है।
यह एक सामान्य उदाहरण है, कोई अनिवार्य नियम नहीं। आपकी आय और जिम्मेदारियों के अनुसार इसमें बदलाव किया जा सकता है।
₹30,000 मासिक आय का उदाहरण
| खर्च का प्रकार | अनुमानित राशि |
|---|---|
| जरूरी खर्च | ₹15,000 |
| इच्छाएं और वैकल्पिक खर्च | ₹9,000 |
| बचत और वित्तीय लक्ष्य | ₹6,000 |
| कुल | ₹30,000 |
यदि आपके जरूरी खर्च ₹15,000 से अधिक हैं, तो इस अनुपात को जबरदस्ती लागू न करें। पहले अपने वास्तविक खर्चों को समझें।
अपने परिवार के खर्चों की बेहतर योजना बनाने के लिए Eduliya का लेख पढ़ें: Family Budget कैसे बनाएं?।
और अधिक व्यवस्थित तरीके से Budgeting, Expense Tracking, Saving और Emergency Fund सीखने के लिए Budget & Money Management Course देखें।
5. Emergency Fund क्या है और यह क्यों जरूरी है?
Emergency Fund वह रकम है जिसे अचानक आने वाले जरूरी खर्चों के लिए अलग रखा जाता है।
उदाहरण के लिए:
- नौकरी छूट जाना।
- व्यवसाय की कमाई कुछ समय के लिए कम हो जाना।
- जरूरी चिकित्सा खर्च।
- घर या वाहन की अनिवार्य मरम्मत।
- किसी दूसरी अप्रत्याशित परिस्थिति में पैसों की जरूरत।
यदि ऐसी स्थिति में आपके पास बचत नहीं है, तो आपको उधार लेना पड़ सकता है या अपने दूसरे वित्तीय लक्ष्यों को रोकना पड़ सकता है।
Emergency Fund कितना होना चाहिए?
एक सामान्य शुरुआती लक्ष्य अपने 3 से 6 महीने के जरूरी खर्चों के बराबर बचत तैयार करना है। आपकी कमाई अनियमित हो या परिवार की आर्थिक जिम्मेदारी आप पर निर्भर हो, तो अधिक रकम की जरूरत हो सकती है।
मान लीजिए, आपके जरूरी मासिक खर्च ₹20,000 हैं।
- 3 महीने के खर्च के बराबर रकम: ₹60,000
- 6 महीने के खर्च के बराबर रकम: ₹1,20,000
आपको यह रकम एक ही बार में जमा करने की जरूरत नहीं है। शुरुआत छोटी बचत से करें और धीरे-धीरे लक्ष्य तक पहुंचें।
Emergency Fund को ऐसी जगह रखना उचित है जहां जरूरत पड़ने पर पैसा आसानी से उपलब्ध हो सके।
6. Financial Goals को Priority कैसे दें?
हर व्यक्ति के कई वित्तीय लक्ष्य होते हैं। किसी को कर्ज चुकाना है, किसी को बच्चों की पढ़ाई के लिए पैसे जमा करने हैं, किसी को घर खरीदना है और किसी को भविष्य की आर्थिक सुरक्षा तैयार करनी है।
समस्या तब होती है जब सभी लक्ष्यों के लिए एक साथ पैसा उपलब्ध नहीं होता।
ऐसे में लक्ष्यों को प्राथमिकता देना जरूरी है।
उदाहरण के लिए:
- रोजमर्रा की आवश्यकताओं और जरूरी भुगतानों की व्यवस्था करें।
- शुरुआती आपातकालीन बचत तैयार करें।
- अधिक ब्याज वाले कर्ज को कम करने की योजना बनाएं।
- अपने बड़े खर्चों के लिए अलग बचत लक्ष्य तय करें।
- दीर्घकालीन लक्ष्यों के लिए निवेश की जानकारी प्राप्त करें।
अपने लक्ष्यों को व्यवस्थित करने के लिए Eduliya का लेख पढ़ें: Financial Goals को Priority कैसे दें?।
याद रखें, सही प्राथमिकताएं हर व्यक्ति की आर्थिक स्थिति और जिम्मेदारियों के अनुसार अलग हो सकती हैं।
7. Multiple Income Sources: कमाई के नए रास्ते कैसे तलाशें?
केवल बचत करने से हर आर्थिक समस्या का समाधान नहीं होता। यदि आपकी आय जरूरी खर्चों से कम है, तो खर्चों की समीक्षा के साथ-साथ कमाई बढ़ाने के अवसर तलाशना भी जरूरी हो सकता है।
कुछ संभावित रास्ते हैं:
Active Income
नौकरी, व्यवसाय, Freelancing या किसी सेवा के बदले मिलने वाली कमाई।
Digital Products
ई-बुक, ऑनलाइन कोर्स, उपयोगी डिजिटल गाइड और दूसरी मौलिक सामग्री तैयार करके बेचना।
Affiliate Marketing
किसी उत्पाद या सेवा का प्रचार करके निर्धारित शर्तों के अनुसार कमीशन प्राप्त करना।
Content Creation
YouTube, ब्लॉग या दूसरे डिजिटल प्लेटफॉर्म पर उपयोगी सामग्री बनाकर दर्शक और पाठक तैयार करना।
Business Income
किसी उत्पाद या सेवा को बेचकर खर्चों के बाद लाभ कमाने की कोशिश करना।
इनमें से किसी भी रास्ते से आय की गारंटी नहीं होती। परिणाम आपके कौशल, मेहनत, बाजार की मांग और दूसरे कारकों पर निर्भर करते हैं।
यदि आप डिजिटल कौशल और कमाई के तरीकों के बारे में सीखना चाहते हैं, तो Eduliya का 10 Days Life Skills Mastery Course देख सकते हैं।
8. Financial Literacy: बचत के साथ सही जानकारी भी जरूरी है
Financial Literacy यानी वित्तीय साक्षरता का अर्थ है पैसों से जुड़े फैसलों को समझने की क्षमता।
आपको यह समझना चाहिए कि Saving और Investment में क्या अंतर है, Loan पर ब्याज कैसे लगता है, बीमा किस काम आता है और निवेश में जोखिम कैसे समझा जाता है।
सिर्फ किसी दोस्त या सोशल मीडिया वीडियो की बात सुनकर निवेश करना उचित नहीं है। पहले निवेश के उद्देश्य, जोखिम, शुल्क और नियमों को समझें।
यदि आप अलग-अलग वित्तीय और डिजिटल विषयों को सीखना चाहते हैं, तो Eduliya के ये शैक्षणिक कोर्स उपयोगी शुरुआती संसाधन हो सकते हैं।
Cryptocurrency और Crypto Market सीखें
Cryptocurrency, Bitcoin, Blockchain, Crypto Wallet और Crypto Risk Management की बुनियादी जानकारी के लिए Cryptocurrency Course देखें।
क्रिप्टो बाजार में कीमतों में बड़ा उतार-चढ़ाव हो सकता है। कोर्स का उद्देश्य जानकारी बढ़ाना है, न कि लाभ की गारंटी देना।
Stock Market और Share Market सीखें
यदि आप शेयर बाजार की बुनियादी जानकारी, ट्रेडिंग और दीर्घकालीन निवेश की अवधारणाएं सीखना चाहते हैं, तो Stock Market Beginner Course देखें।
शेयर बाजार में निवेश करने से पहले जोखिम और अपनी वित्तीय स्थिति को समझना जरूरी है।
AI और ChatGPT सीखें
Artificial Intelligence, ChatGPT, AI Tools, Content Creation और Digital Skills के बारे में जानने के लिए AI Mastery Course देखें।
AI का उपयोग सीखना लेखन, शोध, कंटेंट निर्माण और कार्यक्षमता जैसे क्षेत्रों में उपयोगी हो सकता है। हालांकि, इससे आय होने की कोई गारंटी नहीं है।
YouTube और Content Creation सीखें
यदि आप YouTube Channel शुरू करना, वीडियो के विषय चुनना, स्क्रिप्ट लिखना और चैनल की ग्रोथ समझना चाहते हैं, तो YouTube Course देखें।
YouTube से कमाई दर्शकों, कंटेंट की गुणवत्ता, प्लेटफॉर्म की नीतियों और Monetization Eligibility सहित कई बातों पर निर्भर करती है।
Personal Finance और Budgeting सीखें
यदि आपका मुख्य उद्देश्य अपनी कमाई, खर्च, बचत, Emergency Fund, EMI और Financial Goals को व्यवस्थित करना है, तो Budget & Money Management Course सबसे संबंधित विकल्प है।
इस कोर्स में Budget Planning, Expense Tracking, Saving, Emergency Fund, Debt Management और Personal Money Management System से जुड़े विषय शामिल हैं।
आप सभी उपलब्ध शैक्षणिक विकल्पों को एक साथ देखने के लिए Eduliya के सभी Courses पर जा सकते हैं।
9. 30-Day Money Management Challenge
यदि आप अपनी आर्थिक आदतों को बेहतर बनाना चाहते हैं, तो अगले 30 दिनों के लिए यह योजना अपनाएं।
पहला सप्ताह: अपनी स्थिति समझें
अपनी कमाई, जरूरी खर्च, कर्ज और नियमित भुगतानों को लिखें।
दूसरा सप्ताह: Monthly Budget बनाएं
जरूरतों और इच्छाओं को अलग करें। अपनी वास्तविक क्षमता के अनुसार बचत का लक्ष्य तय करें।
तीसरा सप्ताह: Saving System तैयार करें
बचत के लिए अलग व्यवस्था बनाएं और Emergency Fund का शुरुआती लक्ष्य निर्धारित करें।
चौथा सप्ताह: समीक्षा करें
देखें कि कौन-से खर्च कम किए जा सकते हैं, आपकी बचत कितनी हुई और अगले महीने क्या सुधार किया जा सकता है।
30 दिनों में अमीर बनने की कोई गारंटी नहीं है। लेकिन यह अभ्यास आपको अपने पैसों की स्थिति समझने और बेहतर आदतें विकसित करने में मदद कर सकता है।
10. निष्कर्ष: आज की बचत, कल की आर्थिक आजादी
जिंदगी में पैसा महत्वपूर्ण है, लेकिन केवल पैसा कमाना ही पर्याप्त नहीं है।
आपको यह भी सीखना होगा कि अपनी कमाई का सही इस्तेमाल कैसे करें, गैरजरूरी खर्चों को कैसे पहचानें, मुश्किल समय के लिए बचत कैसे तैयार करें और भविष्य के लक्ष्यों की योजना कैसे बनाएं।
याद रखिए, आर्थिक परेशानी केवल कम बैंक बैलेंस का नाम नहीं है। कई बार असली समस्या वह मजबूरी होती है, जिसमें अचानक आने वाला खर्च भी आपकी पूरी योजना बिगाड़ देता है।
इसलिए आज से अपनी कमाई का सम्मान करना शुरू कीजिए।
अपनी क्षमता के अनुसार बचत करें। खर्चों का हिसाब रखें। कर्ज को समझदारी से संभालें। नए कौशल सीखें और अतिरिक्त आय के अवसर तलाशें।
आपको अपनी पूरी जिंदगी एक ही दिन में बदलने की जरूरत नहीं है। बस एक सही कदम उठाइए और उसे नियमित रूप से दोहराइए।
पैसा कमाना आपकी मेहनत है, पैसा बचाना आपकी आदत है और अपने पैसे को सही दिशा देना आपकी समझदारी है।
आज बचत की आदत बनाइए, ताकि आने वाले कल में आपके पास केवल कमाई नहीं, बल्कि अधिक सुरक्षा, बेहतर विकल्प और अपनी जिंदगी के फैसले लेने की ज्यादा आजादी भी हो।
Eduliya के साथ सीखते रहिए
Eduliya.com पर Personal Finance, Cryptocurrency, Stock Market, Artificial Intelligence और YouTube जैसे विषयों से जुड़ी शैक्षणिक सामग्री उपलब्ध है।
अपनी जरूरत के अनुसार विषय चुनें, जानकारी को समझें और उसे अपनी परिस्थितियों के अनुसार उपयोग में लाएं।
सीखिए, अपनी समझ बढ़ाइए और बेहतर भविष्य की दिशा में आगे बढ़िए।
अक्सर पूछे जाने वाले सवाल (FAQs)
1. Money Management क्या है?
Money Management अपनी कमाई, खर्च, बचत, कर्ज और निवेश को व्यवस्थित करने की प्रक्रिया है, ताकि वर्तमान जरूरतों और भविष्य के लक्ष्यों के बीच बेहतर संतुलन बनाया जा सके।
2. How to Save Money यानी पैसे कैसे बचाएं?
अपनी आय और खर्चों का रिकॉर्ड रखें, Monthly Budget बनाएं, गैरजरूरी खर्च कम करें और अपनी क्षमता के अनुसार नियमित बचत करें।
3. हर महीने कितनी बचत करनी चाहिए?
यह आपकी आय, जरूरी खर्चों, कर्ज और पारिवारिक जिम्मेदारियों पर निर्भर करता है। 20% बचत एक शुरुआती उदाहरण हो सकता है, लेकिन यह हर व्यक्ति के लिए अनिवार्य नहीं है।
4. Emergency Fund कितना होना चाहिए?
एक सामान्य शुरुआती लक्ष्य 3 से 6 महीने के जरूरी खर्चों के बराबर बचत है। आपकी परिस्थितियों के अनुसार इसकी जरूरत बदल सकती है।
5. Financial Freedom कैसे प्राप्त करें?
नियमित बचत, खर्चों पर नियंत्रण, महंगे कर्ज का प्रबंधन, आपातकालीन फंड, कौशल विकास और वित्तीय लक्ष्यों की योजना से आर्थिक स्वतंत्रता की दिशा में आगे बढ़ा जा सकता है।
6. क्या कम सैलरी में भी बचत संभव है?
यदि जरूरी खर्चों के बाद कुछ रकम बचाना संभव है, तो छोटी राशि से शुरुआत की जा सकती है। यदि आय जरूरी खर्चों से कम है, तो पहले बजट की समीक्षा और आय बढ़ाने के अवसरों पर ध्यान देना जरूरी है।
महत्वपूर्ण सूचना: यह लेख सामान्य शैक्षणिक जानकारी के लिए है, व्यक्तिगत वित्तीय या निवेश सलाह नहीं। Cryptocurrency और Stock Market में निवेश जोखिम के अधीन है। कोई भी निवेश निर्णय लेने से पहले अपनी वित्तीय स्थिति और जोखिम सहने की क्षमता को समझें।